مدیریت هزینه پروژه در PMBOK 8: حوزهی عملکرد مالی با یک مثال عددی کامل
در ویرایشهای قدیمی PMBOK، «مدیریت هزینه» یکی از ده حوزهی دانش بود و بیشتر به یک سؤال جواب میداد: پروژه در بودجه تمام میشود یا نه؟ ویرایش هشتم این حوزه را با نام تازهی حوزهی عملکرد مالی (Finance) بازتعریف کرده و سؤال بزرگتری میپرسد: پولی که خرج این پروژه میشود، بیشترین ارزش ممکن را برای سازمان میسازد یا نه؟
این مقاله تئوری را تکرار نمیکند. یک پروژهی واقعی را از برآورد تا ماه پنجم اجرا جلو میبریم و در هر قدم میبینیم PMBOK 8 چه میگوید و در عمل چه تصمیمی باید گرفت. اگر با مفاهیم پایه آشنا نیستید، اول راهنمای مدیریت هزینه پروژه را بخوانید.
چه چیزی در ویرایش هشتم تغییر کرد؟
| موضوع | ویرایش ششم | ویرایش هشتم |
|---|---|---|
| نام حوزه | مدیریت هزینه (حوزهی دانش) | حوزهی عملکرد مالی |
| تمرکز | کنترل هزینه در برابر بودجه | هزینه، تأمین مالی و ارزش پروژه |
| فرایندها | برنامهریزی مدیریت هزینه، برآورد، تعیین بودجه، کنترل هزینه | برنامهریزی مدیریت مالی، برآورد هزینهها، توسعهی بودجه، پایش و کنترل امور مالی |
| معیار موفقیت | ماندن در بودجه | ماندن در بودجه و حفظ توجیهپذیری مالی در کل عمر پروژه |
| شیوهی اجرا | فرایندهای نسبتاً یکسان | متناسبسازی بر اساس نوع محصول، رویکرد توسعه، راهبرد تأمین و منابع |
سه نکتهی کلیدی این جدول:
- کلمهی «مالی» بیدلیل انتخاب نشده. حوزهی جدید علاوه بر هزینه، به این هم میپردازد که پول پروژه از کجا میآید (بودجهی داخلی، قرارداد کارفرما، تسهیلات یا کمکهزینه) و چه محدودیتهایی دارد.
- ارزش، معیار اصلی است. گاهی خرج بیشتر کاملاً منطقی است؛ مثلاً وقتی ارزش پروژه به رسیدن به یک تاریخ مشخص گره خورده است.
- فرایندها غیرتجویزیاند. یعنی نمونهاند، نه دستورالعمل اجباری. یک پروژهی کوچک داخلی و یک پروژهی EPC چندصد میلیاردی نباید با یک شدت و رسمیت کنترل مالی شوند (بیشتر در متناسبسازی).
مثال این مقاله: خط بستهبندی جدید
یک کارخانهی مواد غذایی میخواهد یک خط بستهبندی خودکار راه بیندازد تا ظرفیتش را بالا ببرد و هزینهی نیروی انسانی بستهبندی دستی را کم کند. دستگاههای اصلی وارداتیاند و بقیهی کار داخلی. مدت پروژه ۹ ماه است. همهی مبالغ به میلیارد تومان است.
گام ۱: برنامهریزی مدیریت مالی (قواعد بازی را اول بنویسید)
بیشتر پروژههای ایرانی این گام را جا میاندازند و مستقیم سراغ برآورد میروند. نتیجهاش این است که در ماه پنجم، مالی و کنترل پروژه و پیمانکار هر کدام یک عدد متفاوت برای «هزینهی واقعی» دارند. در PMBOK 8 خروجی این گام «برنامهی مدیریت مالی» است. برای پروژهی ما این تصمیمها گرفته شد:
- واحد و دقت: همهی مبالغ به تومان. برآوردها تا ۱۰ میلیون تومان گرد میشوند و دقت قابل قبول برآورد قطعی ±۱۰٪ است.
- پیوند با WBS: هر بستهی کاری یک حساب کنترل با کد مستقل دارد که مستقیم به کدینگ حسابداری کارخانه وصل است.
- آستانههای کنترل: اگر CPI کمتر از ۰٫۹۵ شد، وضعیت زرد است و علت باید گزارش شود. اگر کمتر از ۰٫۹۰ شد، وضعیت قرمز است و موضوع به کمیتهی راهبری میرود.
- قواعد سنجش ارزش کسبشده:
- برای خرید دستگاه، مایلستون وزنی: ثبت سفارش ۲۰٪، رسیدن به کارخانه ۸۰٪، تست پذیرش ۱۰۰٪.
- برای ابنیه و تأسیسات، درصد تکمیل فیزیکی.
- برای آموزش، فرمول ثابت صفر/صد.
- نوسان ارز: بخش ارزی برآورد جدا ثبت میشود و با نرخ مبنای روز تصویب محاسبه میشود. اثر تغییر نرخ، ریسک شناختهشدهای است که از ذخیرهی احتیاطی پوشش داده میشود، نه از سود پیمانکار یا بودجهی بستههای دیگر.
- لحظهی ثبت هزینه: هزینهی خرید هنگام تحویل کالا ثبت میشود، نه هنگام پرداخت.
نکتهی تجربی: پیشپرداخت هزینهی «کار انجامشده» نیست. اگر ۳۰٪ پیشپرداخت دستگاه را در ماه دوم بهعنوان هزینهی واقعی (AC) ثبت کنید، CPI پروژه بیدلیل خراب نشان داده میشود. ویرایش هشتم صریحاً میگوید ذینفعان مختلف هزینه را در زمانهای متفاوت میسنجند (هنگام تعهد، سفارش، تحویل یا ثبت حسابداری). پس این زمان باید در برنامه تعیین شود، نه اینکه هر واحد سلیقهای عمل کند.
گام ۲: برآورد هزینهها
برآورد، پیشبینی هزینهی منابع لازم برای انجام کار بر اساس اطلاعات همان لحظه است و باید با روشنتر شدن جزئیات بازنگری شود. در برآورد باید موازنهها را هم سنجید؛ مثلاً ساخت در برابر خرید، یا خرید تجهیزات در برابر اجاره.
| بستهی کاری | برآورد (میلیارد تومان) |
|---|---|
| خرید و حمل دستگاههای خط (ارزی) | ۱۸ |
| فونداسیون و اصلاح سالن | ۴ |
| تأسیسات برق و هوای فشرده | ۳ |
| نصب و راهاندازی | ۲٫۵ |
| آموزش اپراتورها و مستندات | ۰٫۵ |
| جمع برآورد بستههای کاری | ۲۸ |
گام ۳: توسعهی بودجه و دو نوع ذخیره
بودجه از جمع برآورد بستههای کاری بهاضافهی ذخیرهها ساخته میشود. ویرایش هشتم دو نوع ذخیره را از هم جدا میکند:
- ذخیرهی احتیاطی: برای ریسکهای شناختهشده که برایشان پاسخ مشخص داریم. معمولاً در اختیار مدیر پروژه است.
- ذخیرهی مدیریتی: برای ناشناختههای ناشناخته، یعنی کارهای پیشبینینشدهای که هنوز داخل محدودهی پروژهاند. معمولاً فقط مدیریت ارشد اجازهی خرج آن را دارد.
ذخیرهی احتیاطی پروژهی ما از ثبت ریسک آمده است (ارزش مورد انتظار = احتمال × اثر):
| ریسک | احتمال | اثر | ذخیره |
|---|---|---|---|
| افزایش نرخ ارز تا زمان ترخیص | ۴۰٪ | ۵ | ۲ |
| نامناسب بودن خاک زیر فونداسیون | ۲۵٪ | ۲ | ۰٫۵ |
| جمع ذخیرهی احتیاطی | ۲٫۵ |
ذخیرهی مدیریتی هم ۱٫۵ میلیارد تعیین شد. ویرایش هشتم دو سناریوی رایج برای ساختن بودجه را نشان میدهد و تصمیم بین آنها با سازمان است:
| سناریوی الف | سناریوی ب | |
|---|---|---|
| ذخیرهی احتیاطی | داخل خط مبنای هزینه | بیرون از خط مبنای هزینه |
| خط مبنای هزینه | ۲۸ + ۲٫۵ = ۳۰٫۵ | ۲۸ |
| ذخیرهی مدیریتی | ۱٫۵ (همیشه بیرون از خط مبنا) | ۱٫۵ |
| بودجهی کل پروژه | ۳۲ | ۳۲ |
کارخانه سناریوی الف را انتخاب کرد. یک نکته را فراموش نکنید: خط مبنای هزینه فقط از مسیر رسمی کنترل تغییرات عوض میشود. اگر بودجهی تأسیسات کم آمد، نمیشود بیسروصدا از بستهی آموزش برداشت.
گام ۴: پایش و کنترل امور مالی (ماه پنجم)
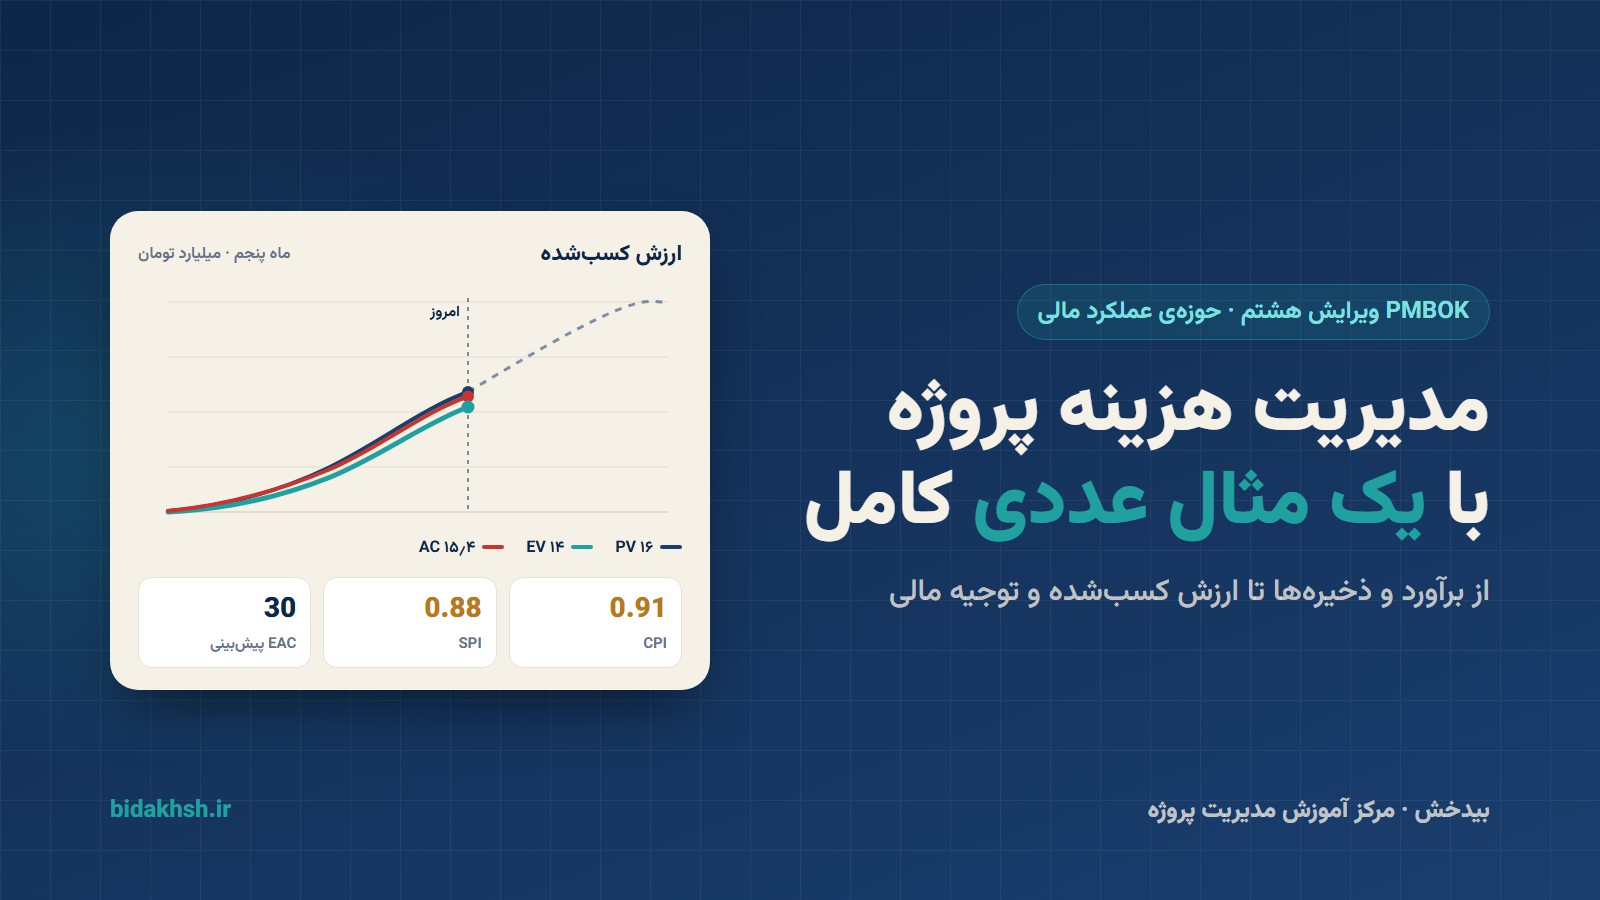
گزارش پایان ماه پنجم برای بستههای کاری (بودجه در پایان کار، یعنی BAC = ۲۸) این است:
- ارزش برنامهای (PV): ۱۶
- ارزش کسبشده (EV): ۱۴. دستگاهها رسیدهاند ولی تست نشدهاند و فونداسیون ۹۰٪ است.
- هزینهی واقعی (AC): ۱۵٫۴
| شاخص | فرمول | مقدار | معنی |
|---|---|---|---|
| انحراف هزینه (CV) | EV − AC | ۱٫۴− | برای کاری که انجام شده ۱٫۴ میلیارد بیشتر خرج کردهایم |
| شاخص عملکرد هزینه (CPI) | EV ÷ AC | ۰٫۹۱ | هر ۱۰۰۰ تومان خرج، ۹۱۰ تومان کار تولید کرده |
| انحراف زمانبندی (SV) | EV − PV | ۲− | ۲ میلیارد کار عقبتر از برنامهایم |
| شاخص عملکرد زمانبندی (SPI) | EV ÷ PV | ۰٫۸۸ | ۸۸٪ کار برنامهریزیشده انجام شده |
CPI برابر ۰٫۹۱ یعنی پروژه در وضعیت زرد است. حالا سؤال اصلی کنترل پروژه این است: پروژه با چه هزینهای تمام میشود؟ جواب به علت انحراف بستگی دارد:
| فرض | فرمول | برآورد هزینهی تمامشده (EAC) |
|---|---|---|
| انحراف یکباره بوده و تکرار نمیشود | AC + (BAC − EV) | ۲۹٫۴ |
| همین کارایی تا آخر ادامه دارد | BAC ÷ CPI | ۳۰٫۸ |
| تأخیر هم روی هزینه فشار میآورد | AC + (BAC − EV) ÷ (CPI × SPI) | ۳۳٫۰ |
تحلیل علت نشان داد از ۱٫۴ میلیارد انحراف، ۱٫۱ میلیارد به افزایش نرخ ارز هنگام ترخیص برمیگردد. این همان ریسکی است که برایش ذخیره کنار گذاشته بودیم و تکرار نمیشود، چون همهی دستگاهها ترخیص شدهاند. ۰٫۳ میلیارد بقیه، اضافهکاری تیم فونداسیون برای جبران تأخیر است و ممکن است در نصب هم تکرار شود. پس واقعبینانهترین پیشبینی چیزی بین ۲۹٫۴ و ۳۰٫۸ است. تیم کنترل پروژه ۳۰ را گزارش کرد.
تصمیمها:
- ۱٫۱ میلیارد اثر ارز از سهم ریسک ارز در ذخیرهی احتیاطی (۲ میلیارد) پوشش داده میشود. این همان کاری است که ذخیره برایش کنار گذاشته شده بود.
- پیشبینی ۳۰ میلیارد هنوز زیر خط مبنای ۳۰٫۵ است، ولی حاشیهی باقیمانده فقط ۰٫۵ میلیارد است. با این حال ذخیرهی مدیریتی دست نمیخورد. آن ذخیره برای ناشناختههاست، نه برای ریسکی که از روز اول در ثبت ریسک بوده.
- شاخص عملکرد تا تکمیل (TCPI) برای رسیدن به BAC اولیه برابر (۲۸ − ۱۴) ÷ (۲۸ − ۱۵٫۴) = ۱٫۱۱ است. یعنی تیم باید از این به بعد ۱۱٪ کاراتر از برنامه کار کند، که برای کار نصب واقعبینانه نیست. برای همین هدف کنترل، EAC سی میلیارد است، نه BAC بیستوهشت میلیارد.
- چون SPI برابر ۰٫۸۸ است، برنامهی نصب بازبینی میشود تا تأخیر به هزینهی اضافهکاری بیشتر تبدیل نشود.
گام ۵: توجیه مالی را در طول پروژه زنده نگه دارید
این بخش تازهترین تأکید ویرایش هشتم است: پایش امور مالی فقط مقایسهی هزینه با بودجه نیست. باید مطمئن شد پروژه در تمام عمرش هنوز ارزش انجام دادن دارد. برای سنجش ارزش، شاخصهایی مثل بازگشت سرمایه (ROI)، ارزش فعلی خالص (NPV)، نرخ بازده داخلی (IRR) و دورهی بازگشت سرمایه پیشنهاد شده است.
در طرح توجیهی، خط جدید سالانه ۱۵ میلیارد صرفهجویی و حاشیهی سود اضافه ایجاد میکند. با نرخ تنزیل ۳۰٪ و افق ۵ سال:
- ارزش فعلی منافع: ۱۵ × ۲٫۴۴ ≈ ۳۶٫۵ میلیارد
- با بودجهی ۳۲ میلیارد: NPV ≈ ۳۶٫۵ − ۳۲ = ۴٫۵+ میلیارد
- دورهی بازگشت ساده: ۳۲ ÷ ۱۵ ≈ ۲٫۱ سال
حالا بدبینانهترین پیشبینی ماه پنجم را بگذاریم. EAC بستههای کاری ۳۳ است و با ذخیرهی مدیریتی کل خرج به حدود ۳۴٫۵ میرسد. NPV هنوز حدود ۲+ میلیارد است. پروژه هنوز توجیه دارد و ادامه پیدا میکند. اما اگر نرخ ارز دوباره جهش کند و پیشبینی به بالای ۳۶٫۵ برسد، NPV منفی میشود. در آن صورت سؤال درست دیگر «چطور در بودجه بمانیم؟» نیست، بلکه «آیا ادامهی پروژه به این شکل منطقی است؟» است. این تصمیم کمیتهی راهبری است، نه مدیر پروژه.
ماندن در بودجه شرط لازم موفقیت است، نه شرط کافی. پروژهای که دقیقاً در بودجه تمام شود ولی ارزش مورد انتظار را نسازد، از نگاه ویرایش هشتم موفق نیست.
متناسبسازی: همین فرایند در سه پروژهی متفاوت
ویرایش هشتم چند عامل را برای متناسبسازی حوزهی مالی نام میبرد: نوع محصول و مقررات، رویکرد توسعه، راهبرد تأمین، تعریف ارزش و در دسترس بودن منابع. این سه مثال نشان میدهد در عمل چه فرقی میکند:
- پروژهی نرمافزاری با رویکرد چابک: محدوده ثابت نیست، پس بودجه هم نباید برای کل محدوده قفل شود. یک تیم ۶ نفره با هزینهی ثابت هر اسپرینت دوهفتهای (مثلاً ۹۰۰ میلیون تومان) بودجه را فصلی میگیرد: ۶ اسپرینت معادل ۵٫۴ میلیارد. هر فصل، بر اساس ارزشی که تحویل شده، تصمیم گرفته میشود که فصل بعد تأمین شود یا نه. خود PMBOK 8 هم تخصیص سهماهه و بازنگری دورهای را برای پروژههای چابک مثال زده است. شاخص مفید اینجا هزینهی هر واحد ارزش تحویلشده است، نه فقط CPI.
- پروژهی دولتی: پاسخگویی عمومی و مقررات، ریسکگریزی بیشتری میخواهد. پس ذخیرهها با حاشیهی اطمینان بالاتر تعیین میشوند. اگر بودجه سالانه است و به سال بعد منتقل نمیشود، برنامهی جریان نقدی باید با سال مالی هماهنگ باشد، وگرنه پروژه وسط سال بیپول میماند.
- پروژهی کوچک داخلی: انعطاف مالی کمی دارد. یک بودجهی محافظهکارانه با ذخیرهی احتیاطی و مدیریتی مشخص و گزارش سادهی ماهانه کافی است. پیادهسازی کامل EVM با دهها حساب کنترل برایش زیادی است.
راهبرد تأمین هم مستقیم روی ریسک مالی اثر میگذارد. در قرارداد قیمت مقطوع بخش بزرگی از ریسک هزینه با پیمانکار است. در قرارداد زمان و مواد این ریسک با کارفرماست و کنترل مالی باید دقیقتر باشد. برای پروژهی ما، خرید دستگاهها با قیمت مقطوع ارزی و نصب با قرارداد زمان و مواد سقفدار بسته شد.
اشتباههای رایج در مدیریت هزینه پروژههای ایرانی
- ثبت پیشپرداخت یا علیالحساب بهعنوان هزینهی واقعی. شاخصها را بیمعنی میکند.
- یکی کردن ذخیرهی احتیاطی و مدیریتی یا خرج کردن ذخیره برای جبران برآورد ضعیف، بهجای ریسکی که برایش کنار گذاشته شده بود.
- برآورد بدون تفکیک ارزی و ریالی. وقتی نرخ ارز تغییر میکند، معلوم نیست چقدر از انحراف کار تیم است و چقدر اثر بازار.
- تغییر بیصدای خط مبنا. در این حالت پروژه همیشه «در بودجه» است، چون بودجه هر ماه عوض میشود.
- گزارش درصد پیشرفت بدون ارزش کسبشده. «۶۰٪ پیشرفت با ۷۰٪ بودجه» فقط با EVM معنی دقیق پیدا میکند. (بیشتر در راهنمای مدیریت ارزش کسبشده)
- فراموش کردن هزینهی چرخهی عمر. حذف یک بازبینی طراحی ممکن است هزینهی پروژه را کم کند ولی هزینهی بهرهبرداری و نگهداری را بالا ببرد. ویرایش هشتم دقیقاً همین مثال را میزند.
چکلیست حوزهی عملکرد مالی
- برنامهی مدیریت مالی واحد، دقت، آستانههای کنترل، قواعد سنجش EVM، رویهی ارز و لحظهی ثبت هزینه را مشخص کرده است.
- هر بستهی کاری حساب کنترل دارد و به کدینگ حسابداری وصل است.
- ذخیرهی احتیاطی از ثبت ریسک آمده و ذخیرهی مدیریتی جدا و با اختیار مشخص تعریف شده است.
- خط مبنای هزینه فقط با درخواست تغییر مصوب عوض میشود.
- هر ماه CV، CPI، SV، SPI و EAC گزارش میشود و برای انحرافهای بالای آستانه، علت و اقدام اصلاحی ثبت میشود.
- توجیه مالی (NPV، دورهی بازگشت یا شاخص ارزش سازمان) با هر تغییر بزرگ در EAC دوباره سنجیده میشود.
- شدت و رسمیت همهی اینها با اندازه، ریسک و رویکرد پروژه متناسب شده است.
جمعبندی
مدیریت هزینه در PMBOK 8 از «حسابداری پروژه» به «مدیریت ارزش مالی پروژه» رسیده است. چهار فرایند همان مسیر آشنا را میروند: برنامهریزی، برآورد، بودجه، پایش و کنترل. اما تفاوت در نگاه است: قواعد بازی را اول بنویسید، ریسکهای شناخته و ناشناخته را جدا ذخیره کنید، با ارزش کسبشده زود هشدار بگیرید و هیچوقت فراموش نکنید که هدف، ساختن ارزش است، نه فقط ماندن در بودجه.
اگر میخواهید این محاسبهها هر ماه دستی در اکسل تکرار نشود، در بیدخش بودجه را روی ساختار شکست کار تعریف کنید. سامانه PV، EV و AC را از پیشرفت و هزینههای ثبتشده محاسبه میکند و منحنی S و شاخصهای ارزش کسبشده را بهروز نگه میدارد.
منبع مفاهیم: راهنمای گسترهی دانش مدیریت پروژه (PMBOK)، ویرایش هشتم، حوزهی عملکرد مالی. اعداد این مقاله مثالی آموزشیاند.